欢迎来到四海一站式企业服务平台!
服务热线:18934354379(微信同号)

四海企业服务
SIHAIQIYEFUWU
您身边的财税管家!
外籍个人股东红利个人所得税政策大变动
四海财税管家2026-09-10 14:22:19161
延续32年的外籍个人从外商投资企业取得股息红利免税优惠(财税字〔1994〕20号第二条第(八)项),正式画上句号。2026年9月1日起,统一按“利息、股息、红利所得”缴纳20%个人所得税;企业支付时须代扣代缴、次月15日内申报,未扣缴的由外籍个人次年6月30日前自行申报。本次税率调整,旨在实现内外股东税负统一,清理与现行税法不相一致的历史税收优惠。
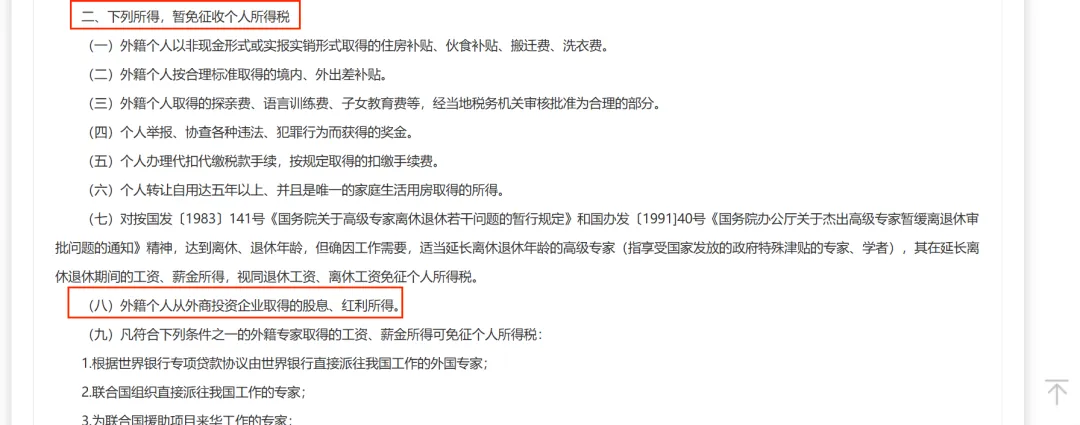
▲ 财税字[1994]20号(政策原文截图)
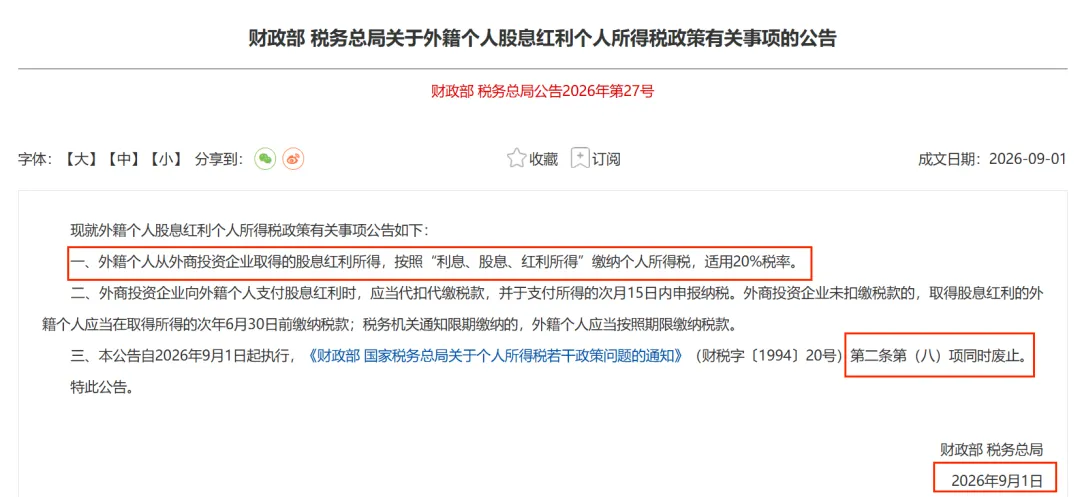
▲ 财政部税务总局公告2026年第27号(政策原文截图)
01. 为什么突然出台这个公告?
一项1994年确立的阶段性优惠,在完成历史使命后退出,背后是多重逻辑的共同驱动:
▸①历史使命完成:1994年为吸引外资、鼓励外籍人士来华投资而设的免税政策,在改革开放深化、外资已成国民经济重要组成部分的今天,已属“完成时”。
▸②税制公平:此前存在“同股不同税”——内资个人股东分红缴纳20%,外籍个人却免税,长期受到质疑。取消免税是实现股东间横向公平。
▸③堵塞规避漏洞:实践中出现通过改变身份、返程投资等方式套取免税的不规范操作,优惠政策被异化为避税通道。
▸④全国统一大市场:清理各地各类不规范、不平等的税收优惠政策,是建设统一大市场、优化营商环境的内在要求。
▸⑤回归税收法定:将外籍个人股息红利明确纳入个人所得税法统一框架,符合“税收法定”原则,也与国际通行做法接轨。
💡一句话理解:这不是针对外资的“收紧”,而是把外籍股东从“超国民待遇”拉回到与内资股东同等的税收规则下。
02. 哪些企业/哪些人会受影响?
✅明确受影响的:外商投资企业(中外合资、中外合作、外商独资)向持有外籍身份的自然人股东分配股息红利;以及有外籍/港澳台籍个人股东的内资转外资、返程投资类架构;还有计划对历史未分配利润进行分配、且实际支付落在9月1日之后的企业。
⚠️常见误区:股权转让所得——属“财产转让所得”,不在本《公告》范围内。
03. 新旧政策对比一览
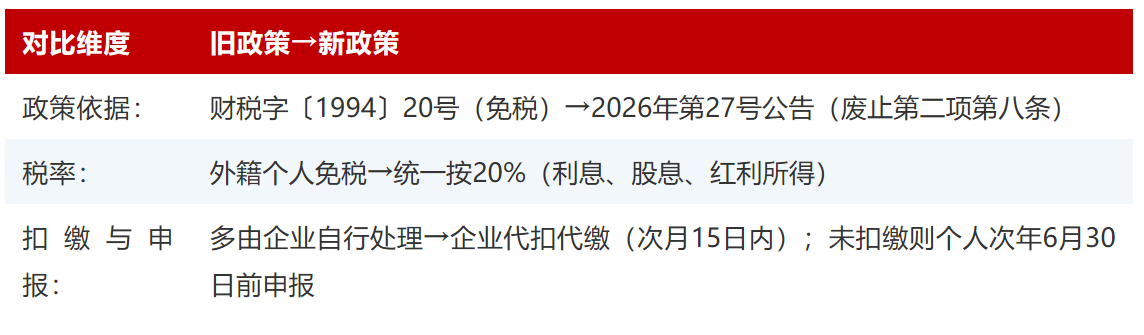
上述情形与公告未明确的特殊通道,以公告原文及主管税务机关口径为准。
04. 企业/股东马上面临的风险
企业端:未依法履行代扣代缴义务,面临应扣未扣税款50%以上3倍以下罚款,同时影响纳税信用。
个人端:企业未扣缴时,个人须于次年6月30日前自行申报,逾期产生滞纳金与处罚风险。
时点风险:即便决议在9月1日前作出,若实际支付落在9月1日后,仍按20%执行——切勿误判窗口期。
协定误区:协定待遇需主动备案、提供资料并满足受益所有人条件,不能想当然地“自动免税”。
05. 重点审视
建议立即排查存量客户中外籍股东的情况,把政策变化及时传递:
💡审视目前的股权结构与利润质量,评估架构优化空间:对未分配利润质量进行梳理,同时评估股权架构调整至更优税负模型的可能性(如协定待遇、受益所有人判定、持股平台等合规路径)。
(来源:广东亿企赢)
更多创业与财税指导,请关注微信公众号【四海企业服务】。如果您正考虑在佛山禅城/南海注册公司,或在经营过程遇到财税难题,如需一对一咨询,请联系我们!